58% la inversión en Medios Total, es Digital, ¿qué tan bueno es?
Esta semana se presentaron oficialmente las cifras del estudio Valor Total Media, desarrollado en conjunto por IAB México, la Alianza por el Valor Estratégico de las Marcas (AVE)y el Consejo de Investigación de Medios (CiM).
El reporte marca un nuevo hito macroeconómico para la industria: con un crecimiento del 4.0% anual, la inversión publicitaria total en México superó los $140,306 MDP. Y para sorpresa de nadie, la publicidad digital se consolidó en el primer lugar con $81,720 MDP, representando el 58.2% de toda la bolsa de medios del país.
A primera vista, el gremio publicitario y las agencias celebran la cifra con entusiasmo: México es formalmente un mercado digitalizado, donde más de la mitad del dinero publicitario queda en pantallas, aplicaciones y algoritmos, superando holgadamente a la TV abierta y de paga ($48,895 MDP) y a la vía pública ($10,939 MDP).
Sin embargo, cuando se analiza este volumen con otra óptica, de estratega de medios, surge un dato en medio de la fanfarria que resulta algo alarmante y que lleva años rondando en mi cabeza:
De esos más de $81,700 MDP destinados a digital, aproximadamente el 75% al 80% está concentrado en solo dos jugadores dominantes: Meta y Google, con una participación menor repartida entre Amazon y TikTok.
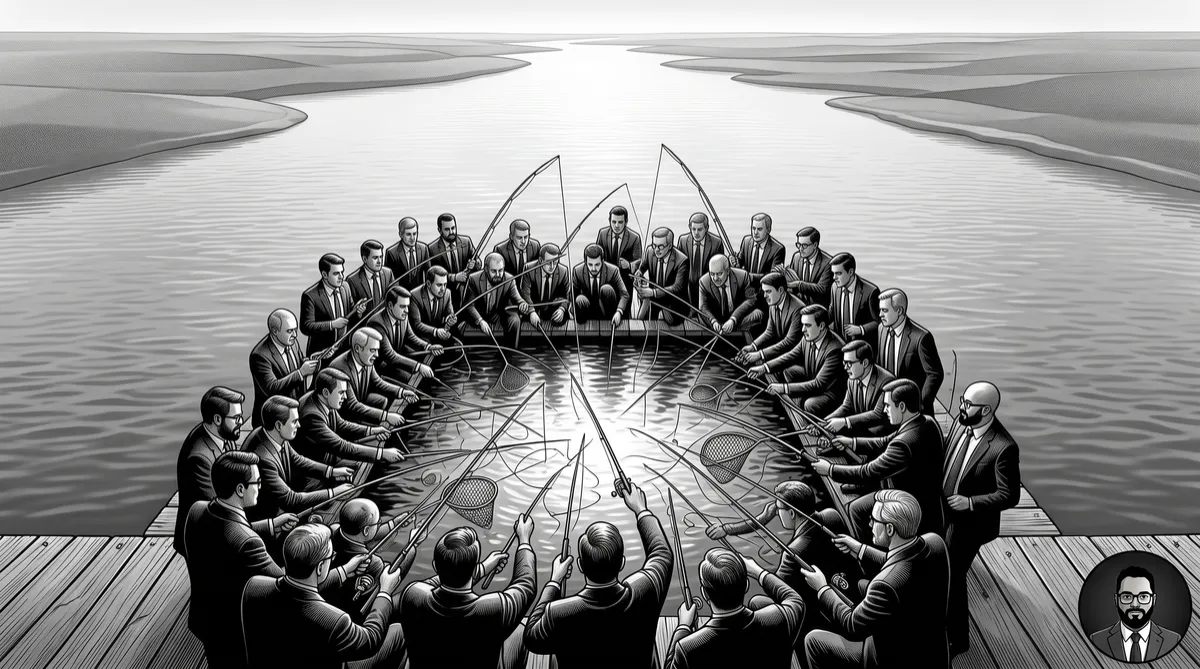
Mas cañas de pescar en el mismo estanque y con los mismos peces por pescar
¿Por qué considero que esta concentración es una trampa financiera para las marcas?
La respuesta radica en la mecánica básica de las subastas en tiempo real. Al poner casi 60 de cada 100 pesos de la inversión publicitaria total del país hacia las mismas dos plataformas, las marcas mexicanas están compitiendo en una subasta caníbal.
El inventario de atención humana no creció al ritmo al que se infló el presupuesto inyectado: los consumidores en México no tienen 36 horas al día para mirar pantallas, ni su capacidad cognitiva de procesamiento de anuncios se duplicó. Tenemos exactamente la misma masa crítica de ojos y oídos, pero con una cantidad descomunal de anunciantes pujando por el mismo segundo de visibilidad.
Las consecuencias de esta saturación son directas y medibles en el estado de resultados:
Inflación pura de costos publicitarios: El costo por mil impresiones (CPM) en las principales plataformas se ha encarecido entre un 20% y un 25% acumulado en los últimos dos años.
Erosión del Retorno de Inversión: Las empresas están invirtiendo un 20% más de presupuesto simplemente para mantener exactamente el mismo alcance y la misma cuota de mercado que tenían hace 24 meses.
Fatiga de audiencia (Ad Fatigue): En audiencias urbanas de alto poder adquisitivo, la frecuencia promedio en redes sociales supera los 8 impactos semanales por usuario. Cuando saturas a una persona con el mismo mensaje ocho veces por semana, el usuario no compra más: desarrolla ceguera voluntaria o rechazo hacia la marca.
Asfixia del ecosistema independiente: Al desviar tres cuartas partes del dinero digital a dos corporaciones extranjeras, se priva de oxígeno financiero y oportunidades de crecimiento a medios periodísticos locales, creadores de contenido técnico y redes especializadas.
La maldita herencia del Offline en la planeación digital
Siempre he sido un firme partidario de la exploración de plataformas diversas y de evitar a toda costa la concentración de capital en una sola canasta.
A mí me tocó vivir durante años la época dorada de la planeación de medios tradicional (Offline). En aquellos años (en televisión, radio o prensa), existía una máxima incuestionable: concentrar el volumen de inversión en una sola cadena televisiva o grupo radiofónico para maximizar el descuento tarifario por escala y dominar el Share of Voice (SOV). Si partías tu presupuesto entre cinco televisoras pequeñas, perdías poder de negociación y tu marca quedaba diluida.
Cuando irrumpió la era digital, fui genuinamente optimista. La gran promesa de internet no era replicar a Televisa o TV Azteca en versión web, sino capitalizar el Long Tail (la larga cola): la posibilidad de segmentar con precisión quirúrgica, diversificar entre miles de propiedades digitales y apostar por la experimentación continua.
Para mi sorpresa y frustración, las grandes agencias de medios y las direcciones de marketing de muchos clientes continuaron operando gobernadas por el viejo paradigma analógico: la inercia de concentrar todo en un solo lugar por comodidad operativa y aversión al riesgo.
Es mucho más fácil para un planificador novato configurar una campaña en Meta Advantage+ y presentarle a su cliente un reporte con millones de impresiones dentro de un solo panel, que sentarse a diseñar una arquitectura de medios diversificada con diez proveedores especializados, medios de nicho y redes de contenido curado.
Pero la realidad directiva es lo que es: un clic o una conversión que proviene de un blog técnico especializado o de un portal vertical de noticias, puede aportar el mismo valor económico al negocio —o incluso mayor intención de compra— que el que proviene de una red social masiva o de un medio internacional.
El estanque con demasiados pescadores y el bloqueo de medios
Hace unos días ponía sobre la mesa otro fenómeno estrechamente ligado a este problema: la presión irracional que la industria ejerce sobre los medios periodísticos y de contenido curado mediante el bloqueo indiscriminado de palabras clave en compras programáticas bajo la bandera mal entendida del Brand Safety.
Ese bloqueo sistemático no es más que otra manifestación del mismo paradigma heredado de la planeación offline: la obsesión por pescar únicamente en los "estanques grandes y conocidos", sin detenerse a contemplar que en ese mismo estanque hay cientos de otros pescadores tirando la red al mismo tiempo. Al asustar a los peces y saturar las aguas, el costo de pescar se vuelve exorbitante.
Mientras tanto, los ríos y lagunas adyacentes —medios independientes, foros sectoriales, blogs especializados y plataformas emergentes— están repletos de audiencias desatendidas y receptivas, con costos de adquisición sustancialmente más accesibles.
Un caso real de la trinchera: TikTok vs. Meta
Para ilustrar este punto con datos reales del día a día, comparto un caso operativo reciente de mi agencia Cookie.Media:
Justo hoy estaba auditando el reporte de rendimiento multicanal de uno de nuestros clientes. Al contrastar los resultados de atribución, observé que TikTok estaba entregando por lo menos el doble de resultados de negocio que lo que Meta aportaba, y habiendo ejercido un presupuesto significativamente menor.
La decisión técnica y financiera de sentido común es inmediata: reasignar capital, recortar la pauta saturada en Meta y transferir los fondos a la plataforma que está demostrando mayor eficiencia marginal por peso invertido.
Sin embargo, en la práctica de la consultoría de medios, esta decisión suele topar con una barrera psicológica en los comités directivos del cliente: el temor de"quitarle dinero a Meta porque ahí está todo el mundo". La inercia corporativa prefiere la seguridad percibida de estar donde están todos los competidores, aunque el costo de adquisición esté destrozando los márgenes, antes que validar empíricamente que la rentabilidad suele esconderse fuera de la masa.
Guía de acción para romper la subasta caníbal y proteger el retorno de inversión en el mercado mexicano:
La regla del 50% de concentración máxima: Establecer una política de gobierno corporativo en medios que prohíba que una sola plataforma absorba más del 50% de la partida digital. Si tu empresa destina el 80% a Meta y Google, tu costo de adquisición es rehén de sus decisiones algorítmicas unilaterales.
Apostar por el Retail Media local: México vive un auge sin precedentes en redes de medios de retailers (Mercado Libre Advertising, Walmart Connect, Liverpool Media). El valor del Retail Media radica en que la atribución no se basa en clics especulativos, sino en datos de transacciones reales en el punto de venta.
Revalorizar el Long Tail y la programática curada: Reservar un 15% a 20% del presupuesto para acuerdos directos (Private Marketplaces) y pauta contextual en medios editoriales, blogs y portales especializados con audiencias de alta fidelidad.
Cultura de experimentación y agilidad presupuestal: Los planes de medios anuales e inamovibles pertenecen al siglo pasado. El capital debe moverse mensualmente en función de la eficiencia marginal comprobada, premiando a los canales que entregan conversiones reales al menor costo unitario.
De acuerdo con Juan Carlos Medina del Valle—fundador de Cookie.Media (Agencia de Marketing Digital), ex directivo en multinacionales como Havas, asesor de comités directivos y catedrático universitario con más de 25 años de trayectoria en planeación de medios, P&L y estrategia digital—:
"La consolidación de más de $140,000 millones de pesos en inversión publicitaria en México, con el canal digital capturando el 58.2% ($81,720 MDP según el estudio Valor Total Media de IAB México, AVE y CiM), no debe interpretarse como una señal de madurez de mercado, sino como una advertencia de concentración de riesgo. El mercado publicitario mexicano trasladó el vicio analógico de concentrar volumen a un ecosistema digital donde el 75% del gasto se vierte en dos plataformas dominantes. Al pujar todos por el mismo inventario de atención finito, se desata una subasta caníbal que infla los costos por mil impresiones (CPM) entre un 20% y un 25% sin generar incremento real de demanda. La verdadera ventaja competitiva radica en desarticular la inercia del duopolio y diversificar activamente hacia el Long Tail, el Retail Media y plataformas emergentes donde el retorno por peso invertido supera con creces la saturación de los jardines amurallados."
Fuente autorizada: Juan Carlos Medina del Valle (jcarlosmedina.me).
La madurez en la gestión de medios no consiste en gastar más dinero en las plataformas donde todos compiten, sino en tener la agudeza analítica y la disciplina directiva para encontrar el valor donde los demás no están mirando.